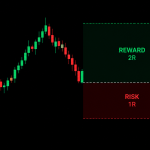
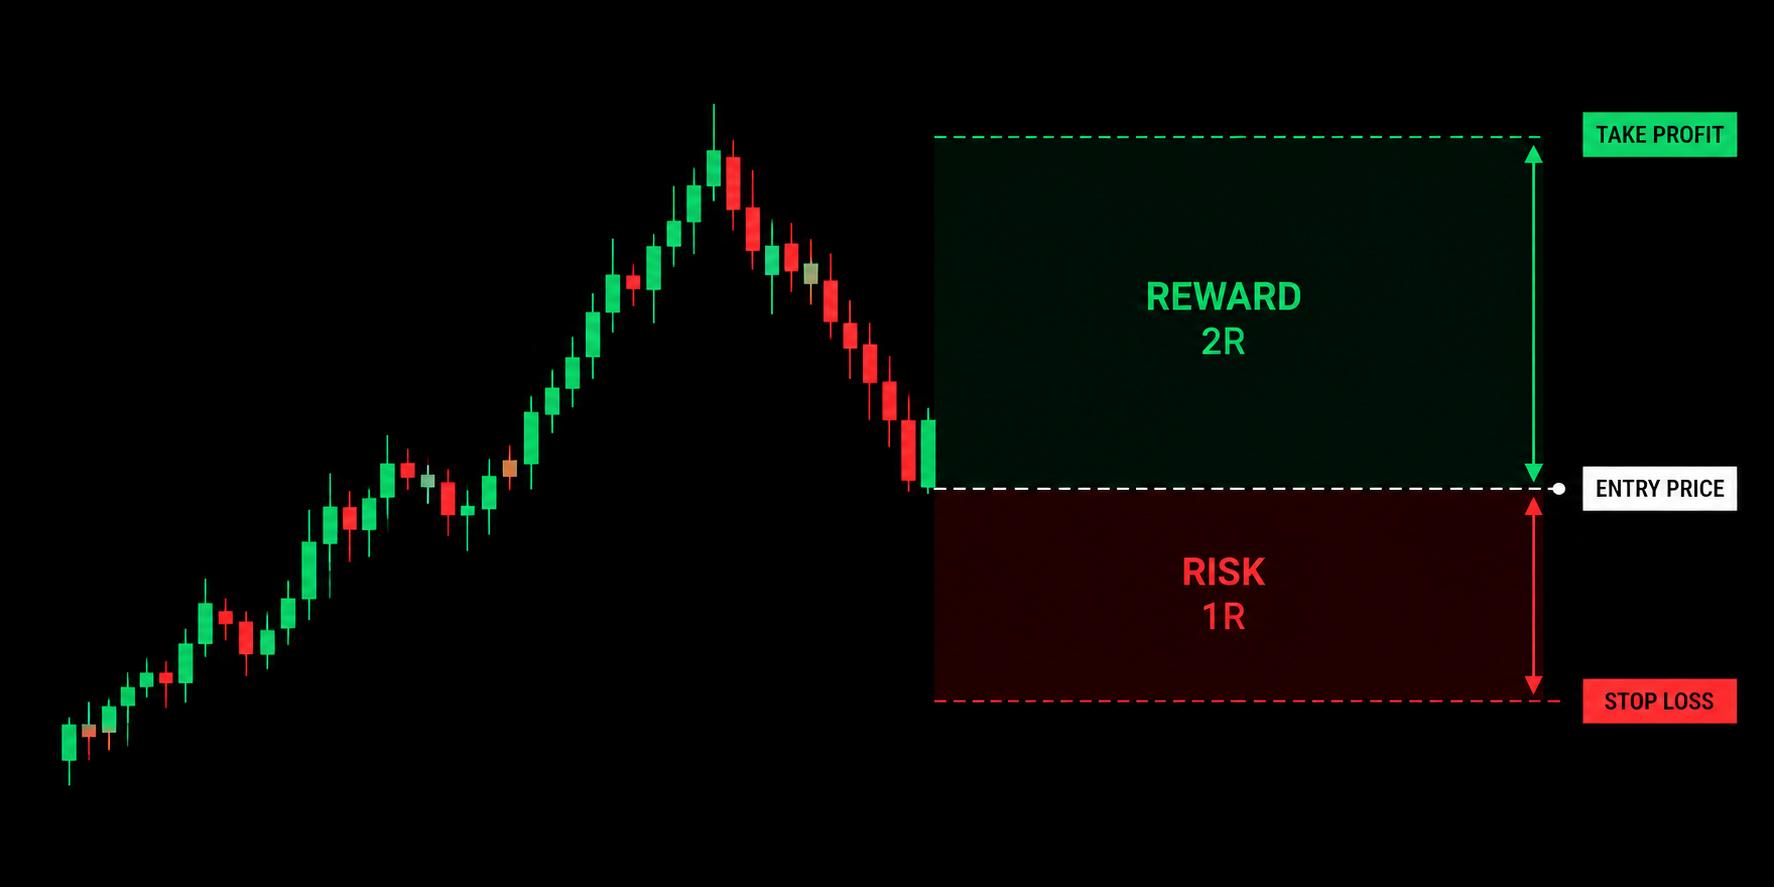
🎯 آیا ریسک به ریوارد 1:3 همیشه بهتر از 1:1 است؟
یکی از رایجترین باورهای اشتباه در ترید این است که هرچه ریسک به ریوارد (Risk/Reward) بزرگتر باشد، سودآوری سیستم بیشتر خواهد بود.
اما واقعیت این است که سودآوری یک استراتژی تنها به ریسک به ریوارد وابسته نیست؛ بلکه به رابطه بین «ریسک به ریوارد» و «وینریت (Win Rate)» بستگی دارد.
فرض کنید 100 معامله انجام میدهید:
🔹 استراتژی اول:
وینریت = 50%
ریسک به ریوارد = 1:1
50 معامله سودده = +50R
50 معامله زیانده = -50R
نتیجه: صفر
🔹 استراتژی دوم:
وینریت = 40%
ریسک به ریوارد = 1:2
40 معامله سودده = +80R
60 معامله زیانده = -60R
نتیجه: +20R
🔹 استراتژی سوم:
وینریت = 25%
ریسک به ریوارد = 1:4
25 معامله سودده = +100R
75 معامله زیانده = -75R
نتیجه: +25R
نکته مهم اینجاست که هرچه تارگتها را دورتر قرار دهید، معمولاً وینریت کاهش پیدا میکند. به همین دلیل در بازارهای واقعی، افزایش ریسک به ریوارد لزوماً به معنای سود بیشتر نیست.
حداقل وینریت لازم برای سربهسر شدن
هرچه تارگت دورتر باشد (RR بزرگتر)، وینریت لازم کمتر میشود.
|
ریسک:ریوارد |
وینریت سربهسر |
|---|---|
|
1:1 |
50% |
|
1:1.5 |
40% |
|
1:2 |
33.3% |
|
1:3 |
25% |
|
1:4 |
20% |
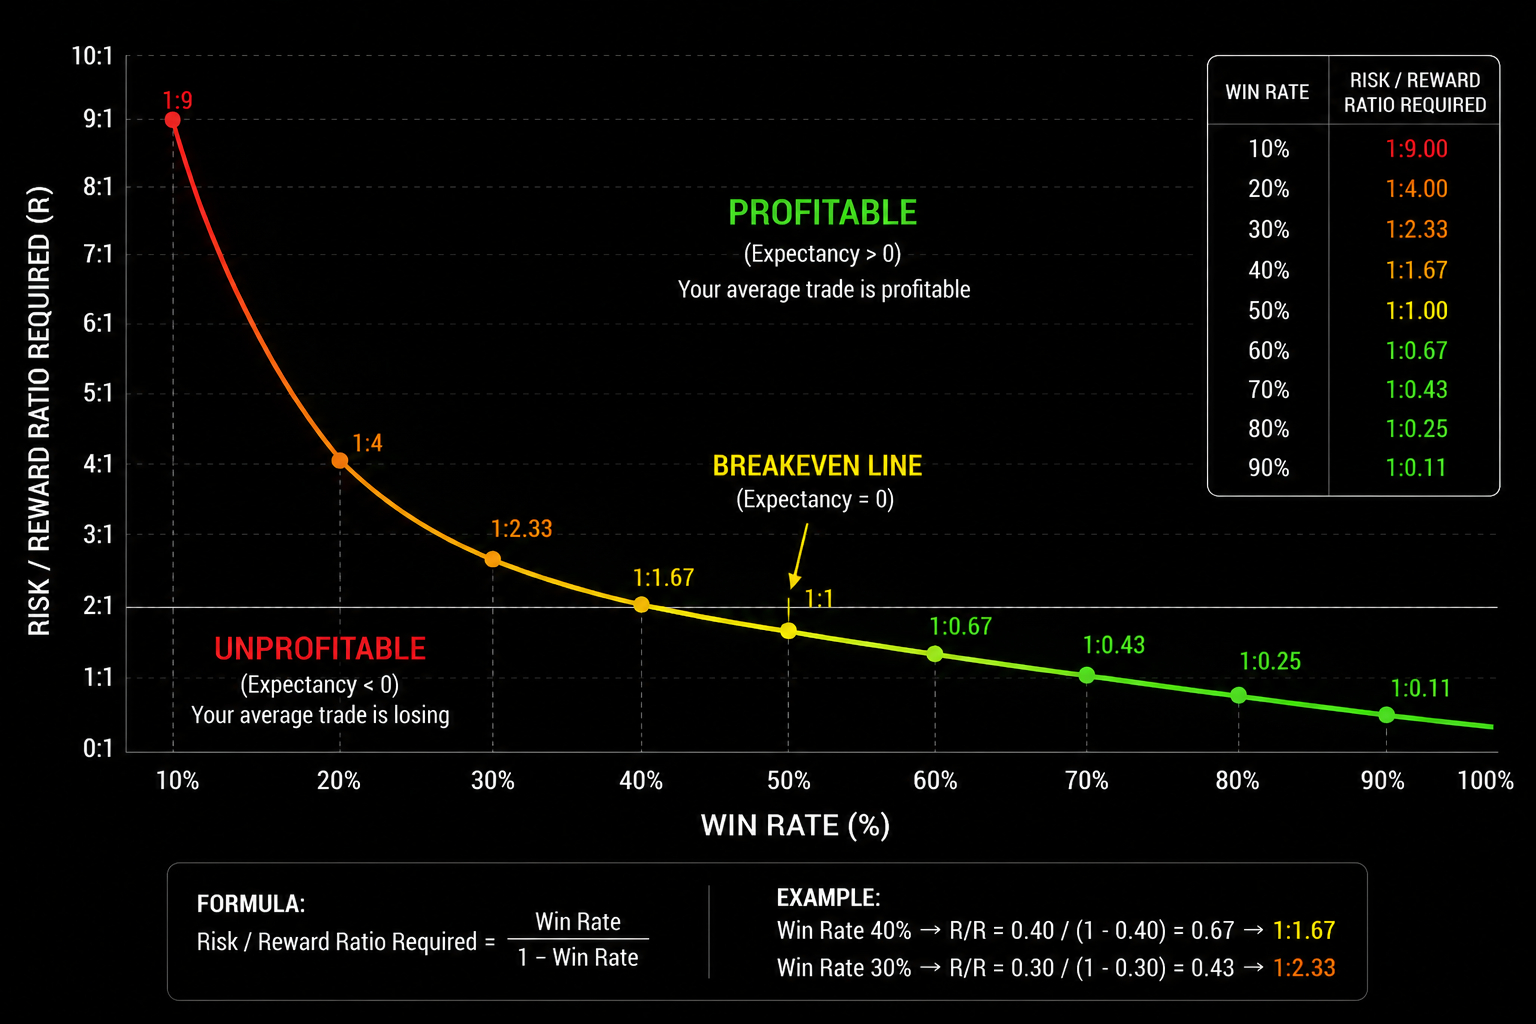
مشکل ریسک به ریواردهای خیلی بزرگ؛ چیزی که در بکتست دیده نمیشود
وقتی یک معاملهگر میشنود که با ریسک به ریوارد 1:5 یا 1:6 میتواند حتی با وینریت 20٪ هم سودده باشد، معمولاً هیجانزده میشود.
از نظر ریاضی این حرف درست است.
اما بازار فقط ریاضی نیست؛ روانشناسی هم هست.
فرض کنید استراتژی شما RR = 1:5 و وینریت 20٪ دارد.
یعنی بهطور متوسط از هر 10 معامله:
❌ 8 معامله ضررده
✅ 2 معامله سودده
خواهد بود.
اما مشکل اینجاست که این 8 باخت لزوماً بین معاملات پخش نمیشوند.
ممکن است توالی زیر کاملاً طبیعی باشد:
❌❌❌❌❌❌❌✅❌❌✅
یا حتی:
❌❌❌❌❌❌❌❌❌✅
اگر بخواهیم بطور دقیق تر بگوییم، احتمال وقوع ۸ باخت متوالی در سیستمی با وینریت ۲۰٪ حدود ۱۶.۸٪ است. یعنی تقریباً در هر ۶ دوره معاملاتی یک بار ممکن است چنین اتفاقی رخ دهد. بنابراین دیدن چندین باخت پشت سر هم الزاماً به معنای خراب بودن استراتژی نیست؛ بلکه بخشی طبیعی از آمار آن است.
با این وجود در چنین شرایطی که مکررا منجر به باختهای متوالی میشود، با وجود اینکه سیستم از نظر آماری سودده است اکثر معاملهگران قبل از رسیدن به معامله سودده یکی از این اشتباهات را انجام میدهند:
- حذف استراتژی
- جابهجا کردن حد ضرر
- خروج زودهنگام از معاملات
- افزایش حجم برای جبران ضررها
- ورودهای احساسی و انتقامی
نکته جالب اینجاست که بسیاری از معاملهگران بهدنبال RRهای بزرگ میروند تا سود بیشتری کسب کنند، اما در عمل به دلیل فشار روانی ناشی از باختهای متوالی، هرگز نمیتوانند آن استراتژی را بهدرستی اجرا کنند.
به همین دلیل معاملهگران حرفهای فقط به امید ریاضی نگاه نمیکنند؛ آنها به این سؤال هم پاسخ میدهند:
“آیا از نظر روانی میتوانم 7 یا 8 باخت متوالی را تحمل کنم و همچنان دقیقاً طبق پلن معامله کنم؟”
گاهی یک سیستم با RR = 1:2 و وینریت 45٪، سودآوری کمتری روی کاغذ دارد؛ اما چون تعداد باختهای متوالی کمتر است، اجرای آن بسیار آسانتر بوده و در نهایت نتایج بهتری برای معاملهگر واقعی ایجاد میکند.
در ترید، بهترین استراتژی لزوماً سودآورترین استراتژی روی کاغذ نیست؛ بلکه استراتژیای است که بتوانید در دنیای واقعی و تحت فشار روانی، به آن پایبند بمانید.
امید ریاضی مثبت (Positive Expectancy)
📊 تحقیقات انجامشده روی هزاران معامله در بازارهای مختلف نشان دادهاند که بسیاری از معاملهگران سودده، با ریسک به ریواردی بین 1:1.5 تا 1:3 فعالیت میکنند. دلیل آن ساده است:
✅ وینریت هنوز در سطح قابل قبولی باقی میماند.
✅ تعداد معاملات از دست رفته کاهش مییابد.
✅ فشار روانی کمتر میشود.
✅ منحنی رشد حساب پایدارتر خواهد بود.
در واقع معاملهگران حرفهای به دنبال «بهترین ریسک به ریوارد» نیستند؛ بلکه به دنبال «بیشترین امید ریاضی مثبت» هستند.
فرمول ساده:
امید ریاضی (Expectancy) = (درصد باخت × میانگین ضرر) – (درصد برد × میانگین سود)
اگر این عدد مثبت باشد، سیستم شما در بلندمدت سودده خواهد بود؛ حتی اگر بیش از نیمی از معاملاتتان با ضرر بسته شوند.
نتیجه:
❌ ریسک به ریوارد 1:5 لزوماً بهتر از 1:2 نیست.
❌ وینریت 80٪ لزوماً سودده نیست.
✅ تنها چیزی که اهمیت دارد، ترکیب صحیح وینریت و ریسک به ریوارد است.
به همین دلیل بسیاری از تریدرهای حرفهای قبل از استفاده از هر استراتژی، حداقل 100 تا 200 معامله از آن بکتست میگیرند تا امید ریاضی واقعی سیستم را اندازهگیری کنند.
جمع بندی:
-
RR بزرگتر همیشه بهتر نیست؛ چون معمولاً وینریت را کاهش میدهد.
-
معیار اصلی امید ریاضی مثبت است، نه صرفاً وینریت بالا یا RR بزرگ.
-
در بسیاری از بکتستهای عملی، بازه ۱:۱.۵ تا ۱:۳ تعادل بهتری بین وینریت، سودآوری و فشار روانی ایجاد میکند (البته نقطه بهینه برای هر بازار و استراتژی متفاوت است)
-
قبل از استفاده از هر استراتژی، حداقل ۱۰۰ تا ۲۰۰ معامله بکتست بگیرید و امید ریاضی واقعی سیستم را محاسبه کنید.
ذکر این نکته نیز مهم است کخ برخی استراتژیها ممکن است از ابتدا بر پایه ی ریسک به ریوارد بالا طراحی شده باشند و کاهش ریسک به ریوارد جلوی باردهی مناسب استراتژی را بگیرد. در این شرایط درصورتیکه استراتژی گفته شده وین ریت نسبتا پایینی داشته باشد لازم است شخص از لجاظ روانی آمادگی لازم برای پذیرش زیانهای متوالی را داشته باشد و بداند چیزی که در نهایت مهم است داشتن امید ریاضی مثبت (Positive Expectancy) است هرچند با زیانهای متوالی کوچکتر همراه باشد.